
Erschienen in Ausgabe 02-2026
Kampf der Generationen – wenn die demografische Bombe platzt.
Die mathematischen Grenzen des Umlageverfahrens
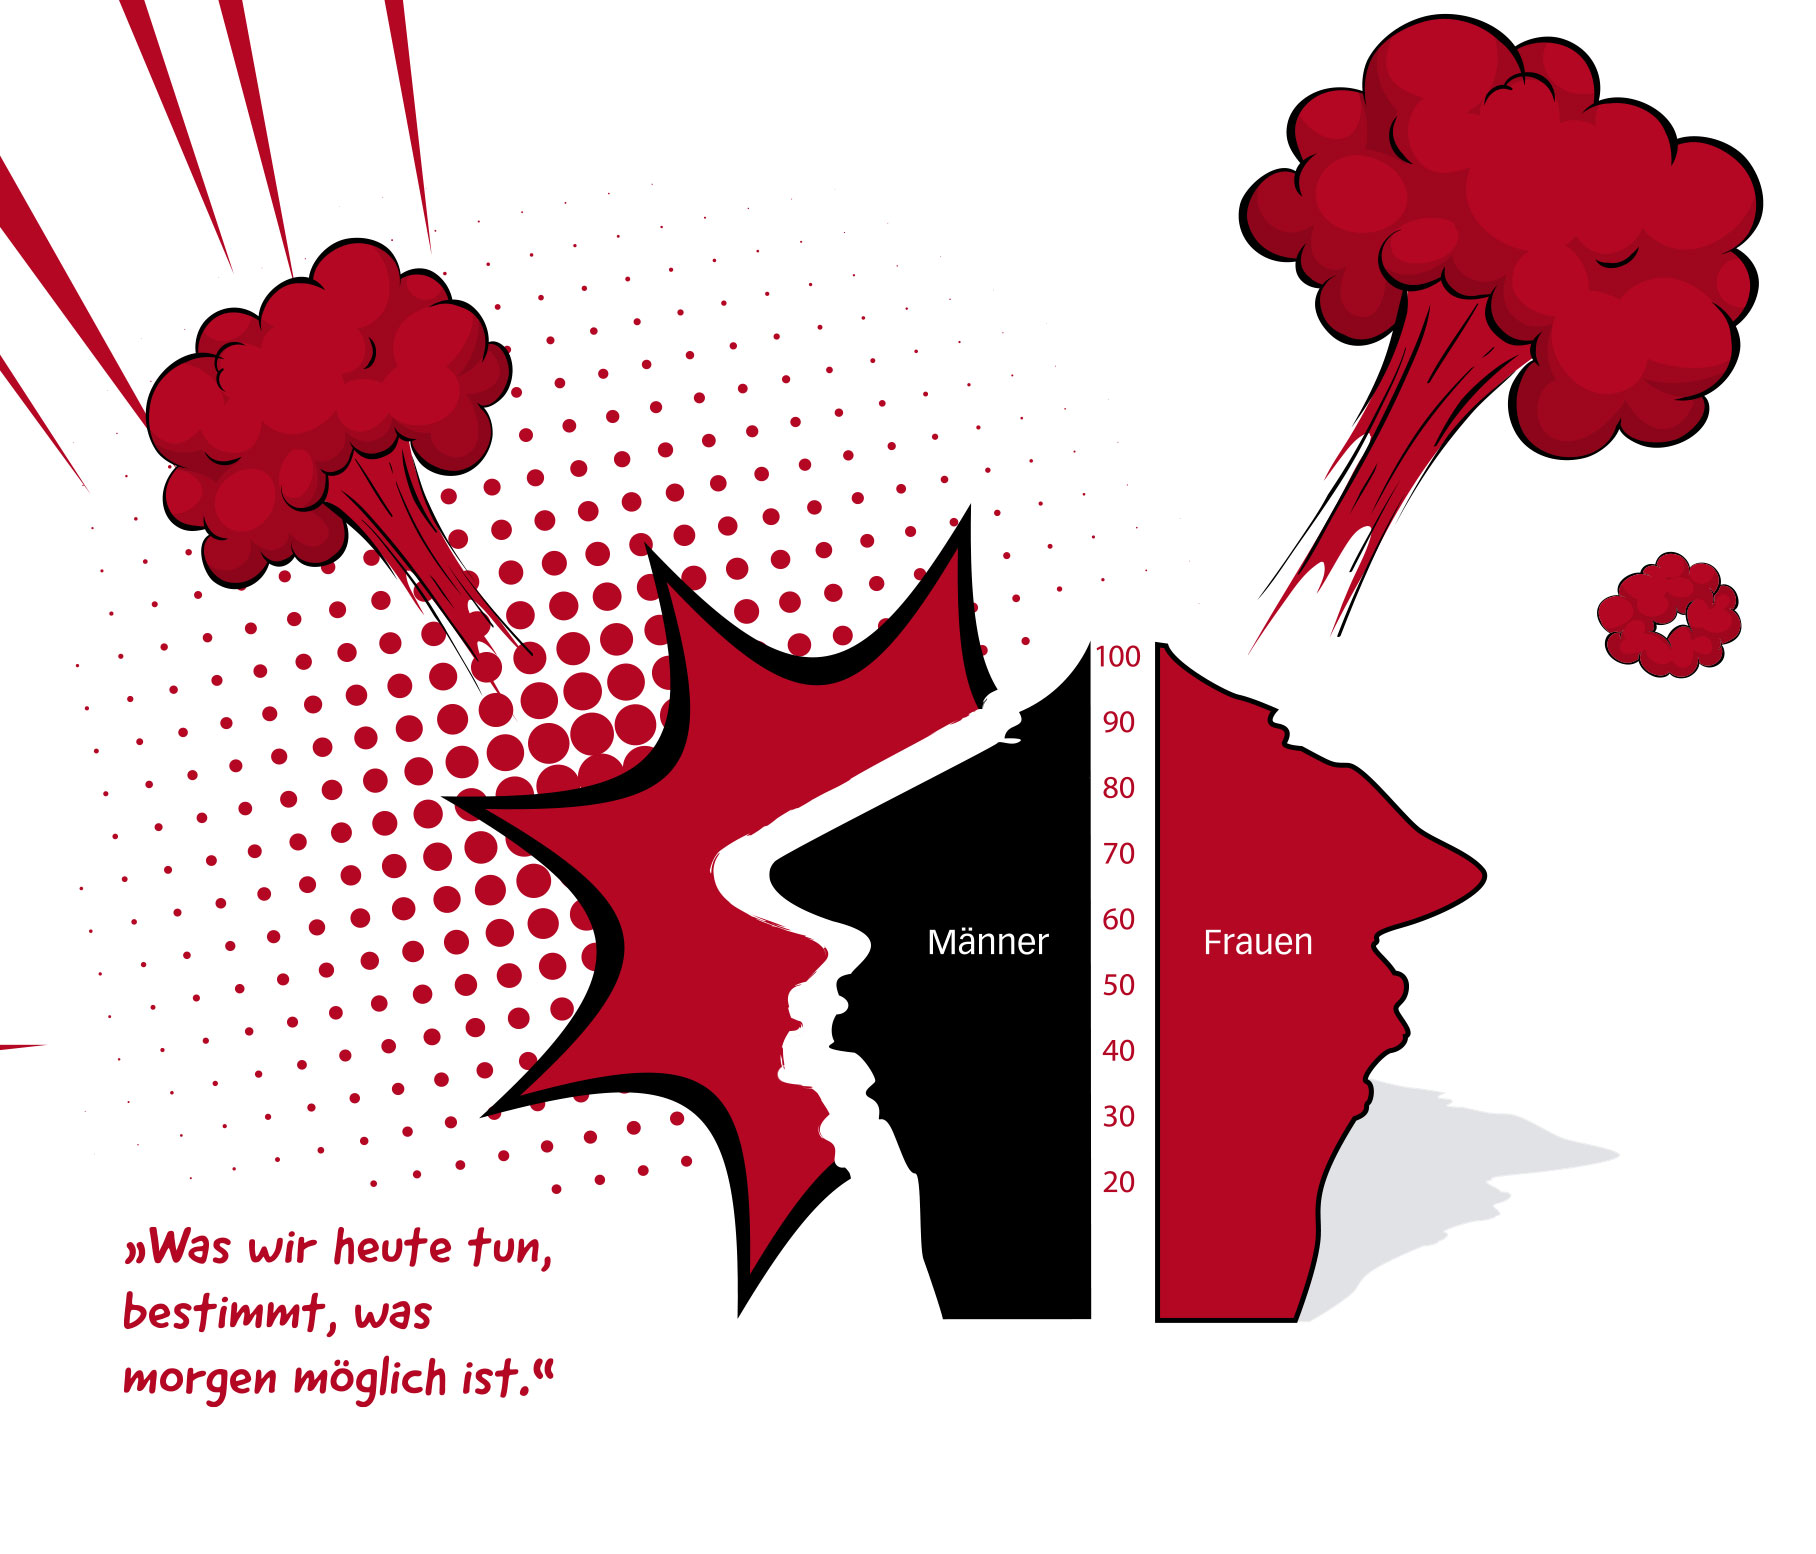
Prof. Dr. Raffelhüschen hat es bereits Anfang der 2000er-Jahre bildhaft und unverblümt gesagt: Die demographische Bombe tickt nicht nur, es ist absehbar, dass sie platzen wird. Denn die geburtenstarken Jahrgänge haben es unterlassen, die Kinderanzahl zu bekommen, die nötig gewesen wäre, um die eigene Alterskohorte abzusichern.
Apropos „unverblü(h)mt“: Arbeitsminister Norbert Blühm hat Ende der 80er-Jahre noch politisch motiviert plakatiert: „Die Rente ist sicher!“, obwohl schon damals die Entwicklungen der Demografie klar zu erkennen waren. Der sogenannte Pillenknick unmittelbar im Anschluss an die geburtenstarken Jahrgänge war ein elementarer Einschnitt, der in der zeitlichen Folge Bestand haben sollte. Hinzu kamen viele grundsätzlich positive Entwicklungen: der Fortschritt der medizinischen Versorgung, die dazu führt, dass die Lebenserwartung steigt und längere Schul-, Ausbildungs- und Studienzeiten, die zu mehr Qualifizierung, beruflichen Aufstieg und individuellem Wohlstand führen.
Hingegen stören anhaltend rückläufige Geburtenraten oder auch Lücken in der Erwerbsbiografie das Umlageverfahren der gesetzlichen Rentenversicherung. Erst 57 Jahre nach der ersten offiziellen betrieblichen Altersvorsorge – der damaligen Unterstützungskasse der Gutehoffnungshütte, heute MAN-Konzern – führte Bismarck 1889 die gesetzliche Rentenversicherung ein. Doch was zu seiner Zeit gut gedacht war, lässt sich heute mit der demografischen Entwicklung mathematisch nicht mehr vereinbaren.
Die rentenversicherungspflichtigen Erwerbstätigen zahlen Beiträge, die nicht kapitalgedeckt angelegt werden, sondern im gleichen Moment an die bezugsberechtigten Rentner ausgezahlt werden.
Beiträge führen also zwar zu Ansprüchen, aber eben nicht zu Kapitalkonten. Und exakt hier stößt der Generationenvertrag an seine Grenzen: Waren 1990 noch 52,1 Millionen zwischen 20 und 66 Jahre und nur 10,4 Millionen 67 und älter, sind zwar auch 2020 51,6 Millionen zwischen 20 und 66 Jahre, aber 16,2 Millionen 67 und älter. Insofern hat Franz Müntefering 2005 die Erhöhung des Renteneintrittsalters auf 67 mit dem Satz begründet: „Weniger Kinder, später in den Beruf, länger leben… da reicht Volksschule Sauerland.“
Im Jahr 2002 wurde der Rechtsanspruch auf eine Betriebsrente durch Entgeltumwandlung gesetzlich im Betriebsrentengesetz von 1974 verankert, ein verpflichtender Arbeitgeberzuschuss kam 2019 durch das Betriebsrentenstärkungsgesetz hinzu.
Die Aussage des Bundeskanzlers Friedrich Merz beim 75-jährigen Jubiläum des Bankenverbandes „Die gesetzliche Rente wird allenfalls als Basisabsicherung reichen“ ist folglich kein Skandal und auch kein Angriff auf die sozialen Sicherungssysteme unseres Landes, sondern eine realistische Betrachtung der Gegebenheiten der Demografie. Wenn wir einen Kampf der Generationen vermeiden wollen, müssen wir die sozialen Sicherungssysteme zukunftssicher machen. Das betrifft die Gesundheitsversorgung übrigens ebenso wie die Rente.
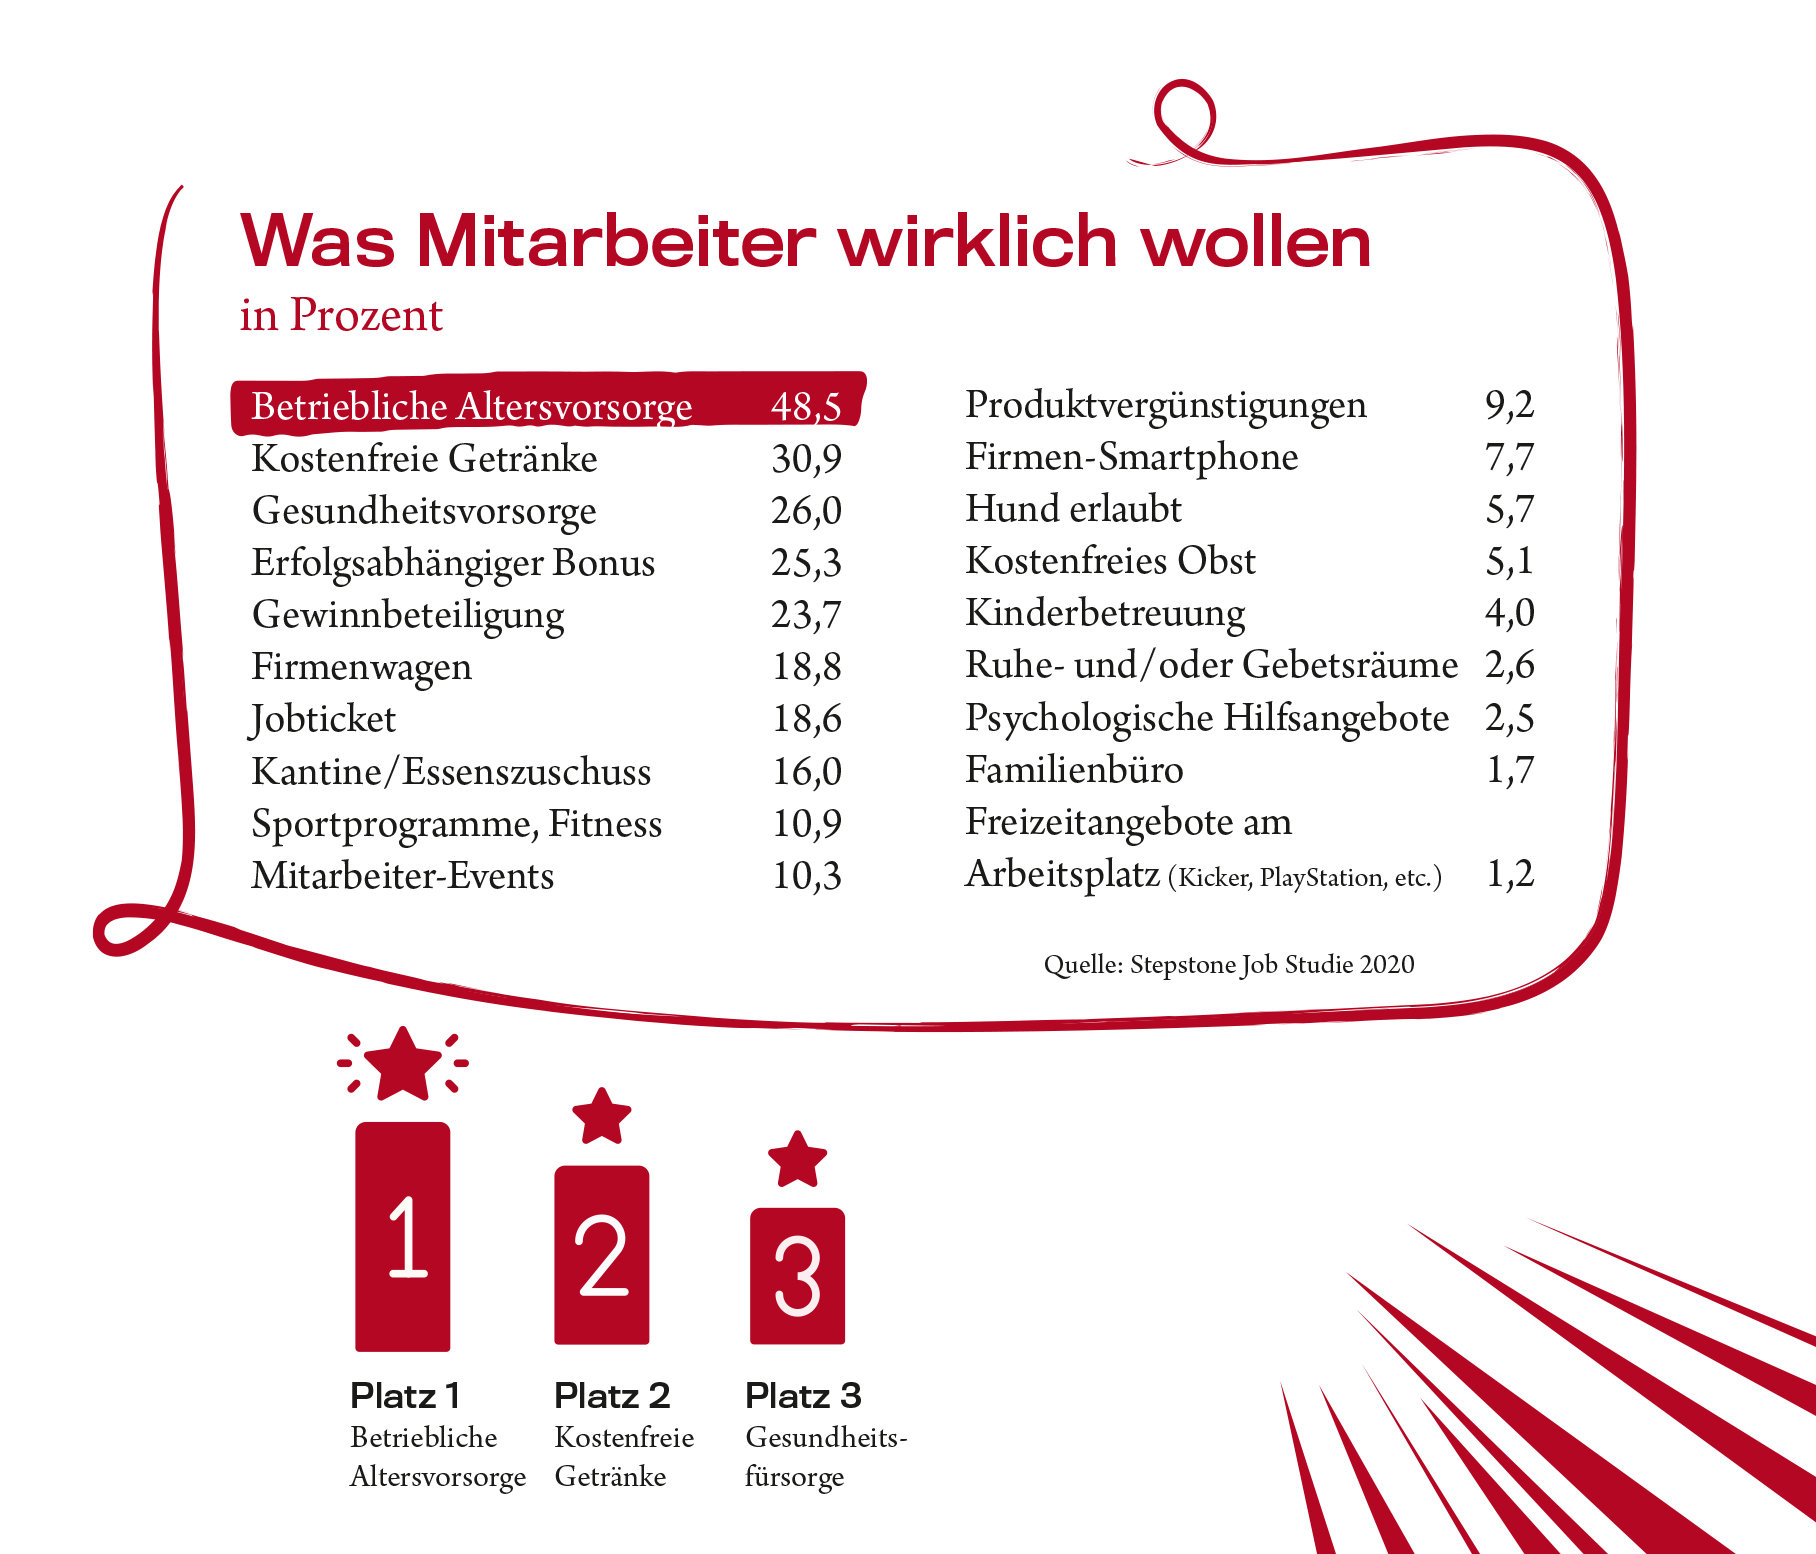
Wir haben dieser Ausgabe den Sonderdruck „Mehrwert Betriebsrente“ aus der EURO beigefügt. Dieser verschafft jedem Arbeitgeber wertvolle Einblicke, mit welchen Instrumenten er seine Mitarbeiter substanziell unterstützt, wie eine gute bAV die Arbeitgebermarke stärkt und hilft, im Wettbewerb um Mitarbeiter mit wirkungsstarken Benefits zu punkten. Die betriebliche Altersvorsorge ist kein Nice to Have, sondern längst ein wichtiges Instrument in der Unternehmenssteuerung. Aus Arbeitnehmersicht ist eine Betriebsrente übrigens das von Mitarbeitern am stärksten eingeforderte Benefit, weit vor Kicker oder Obstkorb.
Auch der Vergleich von Tarifen der Direktversicherungen auf Seite 6 des Sonderdrucks mit den Topanbietern WWK und Volkswohl Bund ist eine starke Hilfestellung. Zusätzlich können Rankings wie der jährliche bAV-Award der Fachzeitschrift ASS Compact wertvolle Einblicke zu den Marktteilnehmern geben. Arbeitgeber sollten sich von bAV-Spezialisten beraten lassen, die verschiedene Aspekte und Tarifvarianten gegeneinander abwägen können.
Die Produktlandschaft der betrieblichen Altersversorgung ist komplex. Am Markt finden sich neben den verglichenen 2-Topf-Hybriden des Beilegers noch andere Ansätze: Während manche Anbieter wie die Canada Life in Kombination mit dem institutionellen UWP-Fonds die höchsten Garantien am Markt versprechen und der Allianz in Sachen Finanzstärke nicht nachstehen, setzt beispielsweise die Swiss Life Deutschland auf eine ausgewogene Balance zwischen Sicherheit und Renditemöglichkeiten. Wer hohe Investmentquoten sucht, kann hier fündig werden.
Abschließend gilt für Arbeitgeber aber immer: Der Prozess schlägt das Produkt!
Eine professionelle Beratung und passgenaue Umsetzung sind entscheidender als die reine Produktauswahl.
Das Betriebsrentengesetz von 1974 regelt im ersten Abschnitt die arbeitsrechtlichen Vorschriften. Arbeitgeber, die bei dem Thema sorglos nur auf Produktebene agieren, haben schnell Haftungsrisiken im Haus, die später fünf-, sechs- oder gar siebenstellige Schadensersatzansprüche auslösen können.